
Indemnités kilométriques des clients : les 4 erreurs qu'un cabinet comptable corrige chaque année
Barème appliqué trajet par trajet, cumul mal tenu, registre refait en décembre, mauvaise puissance fiscale : les indemnités kilométriques des clients arrivent souvent fausses au cabinet. Voici les quatre erreurs les plus fréquentes, ce qu'elles coûtent, et comment recevoir des pièces justes d'un client à l'autre.
Chaque année, les indemnités kilométriques des clients arrivent au cabinet sous des formes très différentes : un tableau Excel, un total griffonné sans détail, quelques lignes envoyées par email la veille de la clôture. Et derrière ces formats, ce sont souvent les mêmes erreurs qu'il faut repérer, expliquer et corriger.
Voici les quatre que l'on retrouve le plus, ce qu'elles coûtent au client, et comment organiser la collecte pour ne plus avoir à les traquer.
Erreur n° 1 : le barème appliqué trajet par trajet
C'est l'erreur la plus fréquente, et la plus coûteuse. Le client note ses trajets un par un, chacun ne fait que quelques dizaines de kilomètres, et il leur applique le coefficient de la première tranche du barème. Il additionne ensuite les montants.
Or le barème ne s'applique pas à chaque trajet : il s'applique au total des kilomètres de l'année, pour un véhicule donné. Dès que ce total dépasse 5 000 km, la formule change, et le calcul trajet par trajet surestime le montant.
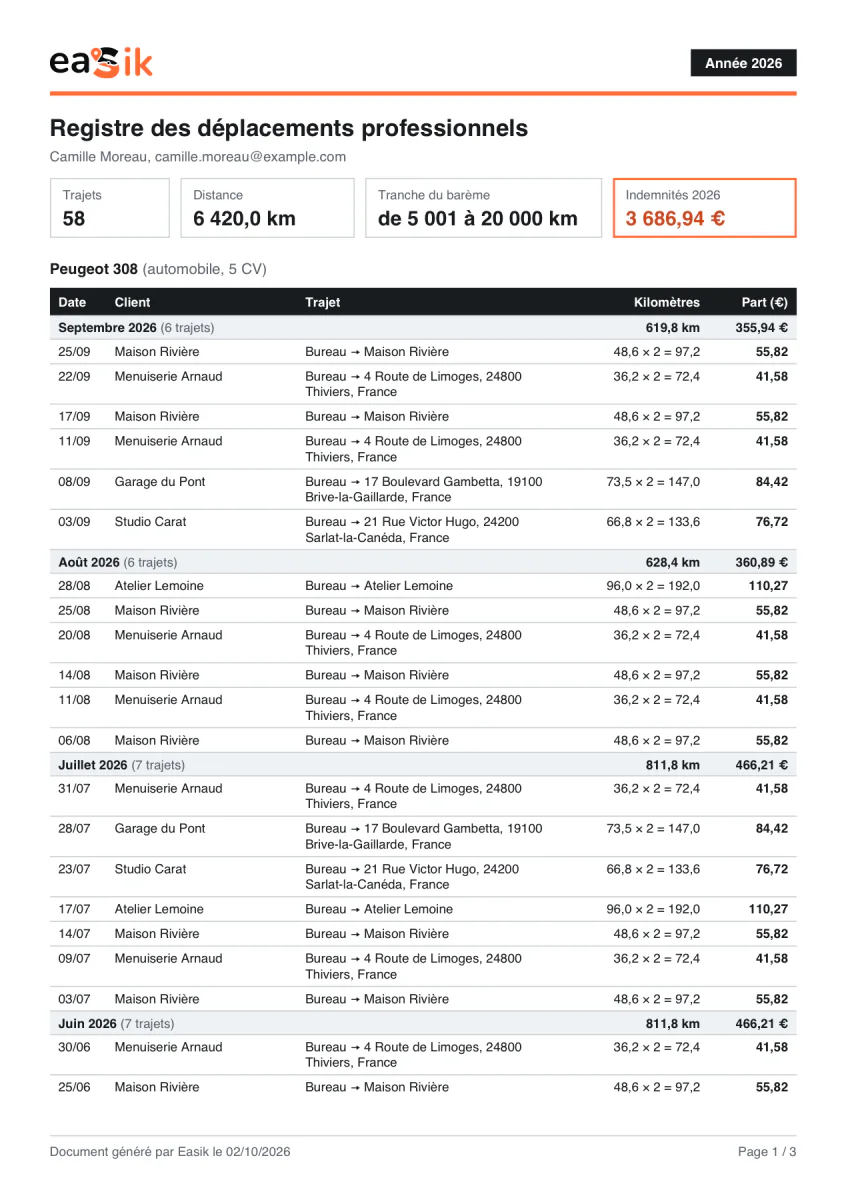
Prenons le registre d'exemple illustrant cet article : une voiture de 5 CV, 58 trajets, 6 420 km dans l'année, au barème 2026.
| Méthode | Calcul | Montant |
|---|---|---|
| Trajet par trajet | 6 420 km × 0,636 | 4 083,12 € |
| Barème appliqué à l'année | (6 420 km × 0,357) + 1 395 | 3 686,94 € |
L'écart est de 396,18 €, et il va toujours dans le même sens : le client déclare trop. En cas de contrôle, c'est un redressement, avec intérêts de retard. Plus le client roule, plus l'écart se creuse : à 9 000 km, il dépasse 1 100 €.
La règle tient en une phrase : on additionne d'abord les kilomètres de l'année, on regarde dans quelle tranche tombe ce total, puis on applique la formule de cette tranche une seule fois. Le mécanisme est détaillé dans l'article sur le piège des 5 000 km, et les coefficients de chaque puissance fiscale dans le barème 2026 par chevaux fiscaux.
Si le client veut connaître la part de chaque trajet, elle se déduit du montant annuel, jamais l'inverse : c'est ce que montre la colonne « Part » du registre d'exemple.
Erreur n° 2 : un cumul mal tenu
Le cumul qui détermine la tranche se tient par véhicule. Deux situations le faussent régulièrement :
- Le changement de véhicule en cours d'année. Il faut deux totaux distincts, chacun avec sa puissance fiscale, et non un seul total calculé avec la dernière voiture.
- Le registre tenu en deux morceaux. Un début d'année dans un tableur, une fin d'année dans un autre outil : calculés séparément, chaque morceau est évalué sur sa propre tranche, et leur somme dépasse ce que vaut l'année entière. L'exemple chiffré est dans l'article sur le tableau Excel.
Dans les deux cas, le bon réflexe est le même : réunir tous les trajets de l'année au même endroit, véhicule par véhicule, avant tout calcul.
Erreur n° 3 : le registre reconstitué en décembre
Le barème donne un montant, mais c'est le registre qui le justifie. Un relevé reconstitué de mémoire en fin d'année se reconnaît vite : des distances rondes, des trajets identiques d'une semaine à l'autre, des dates qui tombent un jour de fermeture du client visité.
Ce que l'administration attend d'un relevé, et ce qui le rend opposable, est détaillé dans notre article sur le registre et le contrôle fiscal. Pour un client qui n'a rien noté, cet article explique comment reconstituer un registre à partir de son agenda et de ses factures, sans inventer de trajet.
Erreur n° 4 : le mauvais barème, ou la mauvaise puissance
Trois variantes, toutes faciles à vérifier :
- Un coefficient recopié d'une année précédente, resté dans une cellule de tableur depuis des années.
- Une puissance fiscale erronée. C'est la puissance administrative, inscrite en case P.6 de la carte grise, qui compte, et non la puissance du moteur en chevaux.
- La majoration oubliée pour un véhicule électrique, qui porte le montant du barème à 120 %.
Ce qu'il faut demander au client
Pour que le montant soit juste et justifiable, le cabinet a besoin, pour chaque véhicule :
- La carte grise, pour la puissance fiscale et le type de motorisation.
- Le registre daté : pour chaque trajet, la date, le client ou le lieu visité, et les kilomètres, aller et retour compris.
- Le total annuel des kilomètres, et la tranche du barème qui en découle.
- Le montant calculé au barème de l'année sur ce total, avec la formule appliquée.
Les points 3 et 4 se vérifient en une minute avec le calculateur d'IK d'Easik, gratuit et sans inscription.
Recevoir les mêmes pièces d'un client à l'autre
C'est pour ce moment de l'année qu'on a conçu Easik. Le client y tient son registre au fil de l'eau, et le cabinet reçoit des pièces identiques d'un client à l'autre.
Côté client, la saisie ne lui demande presque rien :
- le nom du client visité suffit : l'adresse est retrouvée et la distance mesurée ;
- ses rendez-vous d'agenda peuvent être proposés comme trajets, qu'il n'a plus qu'à valider ;
- une journée à plusieurs clients s'enregistre en mode Tournée, un geste par arrêt ;
- l'application Android permet de noter un trajet depuis le téléphone ;
- un tableau Excel existant se reprend sans ressaisie, ce qui permet de commencer en cours d'année.
Le barème de l'année est appliqué au cumul, véhicule par véhicule, et le client voit son total et sa tranche évoluer au fil des mois. Toutes ces fonctions sont présentées sur la page des fonctionnalités.
Côté cabinet, le client vous transmet trois documents : un récapitulatif comptable (le montant de l'année, véhicule par véhicule, avec le détail du calcul et la source du barème), le registre des déplacements et un export tableur, prêt à reprendre dans vos feuilles de travail. Vous pouvez en voir un exemple, sur des données inventées : le récapitulatif comptable et le registre des déplacements.
Easik ne fait pas de comptabilité et ne remplace aucun outil du cabinet. Le comptable n'a pas accès au compte de son client : c'est le client qui télécharge ses documents et vous les transmet.
Une remise pour les clients de votre cabinet
La saisie des trajets et le calcul sont gratuits et sans limite. L'abonnement, 69 € par an, ne concerne que les documents mis en forme.
Les cabinets qui souhaitent recommander Easik reçoivent un code à leur nom, qui donne à leurs clients 20 % de remise la première année. Le cabinet ne perçoit aucune commission : la remise va entièrement au client.